التصنيف: أخري

  • شروط ترخيص فرن عيش بلدي

    شروط ترخيص فرن عيش بلدي

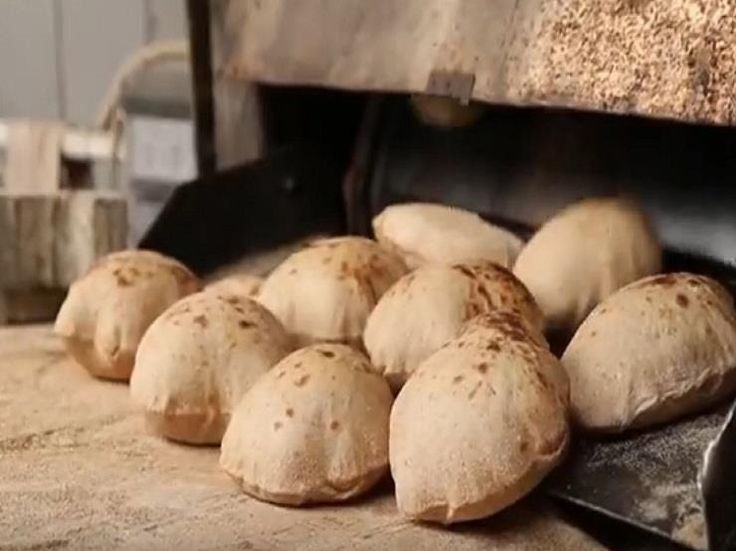
    شروط ترخيص فرن عيش بلدي حددت وزارة التموين شروط فتح فرن عيش بلدي لبيع الخبز المدعم ، “مخبز التموين” ، توضح المستندات المطلوبة للتقدم لفتح مخبز محلي ، والمتطلبات الواجب توافرها ، ومساحة المخبز ومتطلبات المبنى.

    شروط فتح فرن بلدي في المحافظات والمدن الجديدة

    وأوضحت وزارة التموين ، أن شروط فتح مخبز بلدي أو مخبز تموين في المحافظة والمدينة الجديدتين تشمل أولاً الالتزام بضوابط البناء التالية ، والموافقة على إنشاء المخبوزات بأنواعها المختلفة.

    1. إعطاء الأولوية للبلدات والأحياء الجديدة التي لا يوجد فيها مخابز بلدية تلبي احتياجات سكانها.
    2. لا يسمح بإنشاء مخبز بلدي جديد بالقرب من مخبز ينتج الخبز الفرنسي أو السياحي أو الحلويات من العجين.

    مساحة الفرن والشروط الانشائية والاوراق لاصدار ترخيص المخبز البلدي

    بالنسبة للمتطلبات التي يجب أن تفي بها رخصة مخبز عيش بلدي الجديد بنسبة 82٪ ، يجب أن تكون:

    1. ألا تقل مساحة المخبز عن 65 متراً مربعاً.
    2. لا يقل ارتفاع المخبز عن 4 أمتار وهو مصنوع من الخرسانة المسلحة والجدران كلها مغطاة بالخزف.
    3. مصدر المياه و الكهرباء عام مع صرف صحي ملائم.
    4. حوائط العجين بـ “قيشاني” وأرضية العجين من البلاط ، والمخرج مغطى بالأسلاك ، ويوجد حنفية للعجين وأخرى للمياه الساخنة ، ويتم العجن في وعاء ذاتي التشطيب مصنوع من مادة الستانلس ستيل.
    5. المراحيض والمغاسل مناسبة منفصلة بعيدًا عن أماكن للعجين والمخابز والدقيق.
    6. الفرن نصف أوتوماتيكي وعازل طبقاً للمواصفات المعتمدة.
    7. تزويد الوقود بصمام بعيد عن الغاز لتجنب مخاطر الحريق.
    8. يجب أن تكون مدخنة الموقد فوق العقار والممتلكات المجاورة بشرط أن تكون مثبتة في نهايتها (تنبوشة).
    9. لا تقل سعة خزان المازوت الأرضي عن 2 طن من غرفة الإطفاء حسب سعة الفرن ماعدا خزان الزيت المستخدم في غرفة الإطفاء.
    10. وجود مناشير كافية لتهوية الخبز المنتج.
    11. مع مراعاة لوائح السلامة الصناعية يجب تجهيز المخابز بأجهزة إطفاء الحريق.
    12. احتفظ بميزان حساس في المخبز.
    13. منفذ لبيع الخبز المنتج مع “نافذة” لعرض الخبز ورفوف للتهوية والإضاءة الكهربائية.

    الاوراق المطلوبة لترخيص فرن عيش بلدي

    • استخراج سجل تجاري مع وجود صورة منه .
    • استخراج صحيفة جنائية من أي قسم شرطة تابع له.
    • توافر تأمينات اجتماعية يتم استخراجها من التأمينات بالتالي يتم التأمين على العمال الذين يشتغلوا داخل الفرن.
    • صورة من البطاقة الشخصية.
    • عقد إيجار المنشأة ويتم تسجيله بالشهر العقاري أو توافر عقد ملكية المنشأة يثبت ملكية الفرن للشخص المقدم على إنشاء الفرن.
    • خطاب موافقة من شؤون البيئة.
    • شهادة يتم استخراجها من وزارة الصحة، حيث يتم إثبات أن جميع العاملين بالفرن بصحة جيدة ولا يعانون من أي أمراض مزمنة مثل الضغط والسكر والتهابات الرئة والحساسية والأمراض الجلدية.
    • استخراج تراخيص تثبت مزاولة المهنة لصاحب الطلب.
  • شروط عمل فيزا مشتريات بنك مصر2023

    شروط عمل فيزا مشتريات بنك مصر2023

    شروط عمل فيزا مشتريات بنك مصر لكي نتمكن من فيزا شراء لبنك مصر ، يحتاجون إلى بعض المستندات للحصول على هذه البطاقة التي تثبت جدية العميل ويمكن استخدام هذه الفيزا لشراء أي شيء.

    كيفية عمل فيزا مشتريات بنك مصر

    للحصول على فيزا شراء من بنك مصر و كيفية شراء الفيزا من بنك مصر ، يجب اتباع بعض الخطوات البسيطة والسهلة:

    1. للحصول على فيزا شراء من بنك مصر ، يجب على المرء الذهاب إلى أحد فروع بنك مصر الأقرب إلى المحافظة التي يعيش فيها الشخص ، ثم الاتصال بممثل خدمة العملاء بالبنك لمعرفة كيفية الحصول على فيزا الشراء من بنك مصر.
    2. يقوم ممثل خدمة العملاء ببنك مصر بإبلاغ العميل بضرورة إحضار ضمان مادي أو شخصي لإثبات هوية العميل ، بالإضافة إلى نسخة من بطاقة الهوية الوطنية أو أي دليل شخصي.
    3. يجب على العملاء إحضار نسخة من جواز سفرهم بالإضافة إلى نسخة من توصيل الكهرباء أو توصيل الغاز أو توصيل المياه أو فاتورة الهاتف الأرضي ، وهذا أمر بديل أو اختياري.
    4. يجب ألا يقل عمر العميل عن اثني عشر عامًا لسحب فيزا الشراء من بنك مصر ولا يُسمح بالحصول عليها دون هذا العمر ، ثم يطلب منه مندوب خدمة العملاء ملء البيانات التي سيوضحها لك للحصول على فيزا الشراء .

    المستندات المطلوبة للحصول على فيزا مشتريات بنك مصر

    • للحصول على فيزا شراء من بنك مصر ، يجب عليك أولاً إحضار نسخة من بطاقة الهوية الوطنية للشخص الذي ترغب في الحصول على الفيزا ، بالإضافة إلى إيصال الغاز أو توصيل الكهرباء أو توصيل المياه أو الضامن من الدرجة الأولى.
    • عند التقدم للحصول على فيزا بنك مصر مع ضامن ، يجب أن يكون الحد الأقصى هو المستوى الرابع ، ويقدر أن تكون العلاقة الأسرية ثلاثة أشهر فقط على الأكثر.
    • إذا كان الشخص الذي يرغب في الحصول على فيزا شراء لبنك مصر موظفًا ، فعليه إحضار خطاب من السلطات بخصوص عمله يوضح فيه القيمة الشهرية والسنوية للأرباح ، موضحًا فيه نوع العمل وتاريخ التعيين في هذا العمل.
    • إذا أراد شخص الحصول على فيزا شراء من بنك مصر كموظف ، فيجب عليه إحضار ثلاثة إيصالات راتب ، واحدة حديثة وواحدة قديمة وواحدة من العام السابق ، أو يجب عليه الانتقال إلى حساب يظهر تقرير الراتب السنوي السابق.
    • إذا كان الشخص الذي يرغب في الحصول على فيزا  شراء من بنك مصر هو صاحب نشاط تجاري أو صناعي ، فعليه أن يحمل نسخة من تصريح مزاولة المهنة حتى الآن بالإضافة إلى بطاقة الاتحاد والبطاقة الضريبية.
    • إذا كان الراغب في الحصول على فيزا  شراء من بنك مصر هو شخص محترف أو صاحب عمل غير مسجل في النقابة ، فيجب أن يحمل كشف الحساب البنكي للعام السابق بالإضافة إلى الشهادة الضريبية للسنة السابقة.

    المزايا التي توفرها فيزا مشتريات بنك مصر

    • يقدم بنك مصر بعض الخدمات لشراء التأشيرات ، بالإضافة إلى أنه يوفر بعض المال لمن لا يملك الإمكانيات ، لأنه يستخدم لشراء كل شيء من جميع الأسواق إلى الإلكترونيات ، لذلك عليك أن تعرف كيف يشتري بنك مصر التأشيرات.
    • تمنح فيزا بنك مصر شراء العديد من الخدمات ، بما في ذلك الأقساط أو مشاركة قيمة مشترياتنا على مدى عامين بدون دفعة أولى عند الاستلام وبأقل تكلفة للأقساط الشهرية لمدة عامين.
    • تتيح هذه الفيزا للفرد الاستفادة من خدمات الصيانة الدورية التي تقدمها شركة العربي الدولية الرئيسية ، بالإضافة إلى سهولة استخدام البطاقة لسداد أقساطه الشهرية في جميع أنحاء الجمهورية.

    كيفية استخراج فيزا مشتريات بنك مصر الكلاسيكية

    • تستخدم فيزا الشراء الكلاسيكية من بنك مصر للشراء عبر الإنترنت ، ويتم الدفع بالجنيه المصري فقط ، بحد ائتماني من 2000 إلى 3000 جنية مصري.
    • هناك العديد من الخدمات المتاحة لدفع مبلغ أو قيمة الفيزا المشتراة ، والتي لا يمكن سدادها إلا من خلال أجهزة الصراف الآلي في بنك مصر أو من خلال أي فرع من فروع بنك مصر المنتشر في جميع محافظات مصر.
    • تعد فترة السداد لبنك مصر مقابل فيزا الشراء من أطول فترات سداد الفيزا حيث إنها شهرين متتاليين.
    • في حالة قيام العميل بأي إجراء سحب ، تصل الرسالة النصية إلى العميل ، بالإضافة إلى أنه يرسل رسالة نصية توضح وقت الدفع المسموح به وتظهر معلومات كاملة حول كيفية تحديث Visa لشراء بنك مصر.
    • يمكننا استخدام بنك مصر لشراء التأشيرات للعديد من المحلات التجارية وأسواق الأعمال الدولية على أقساط تصل إلى ستة إلى اثني عشر شهرًا دون أي دفعة أولى أو فوائد.

    كيفية استخراج فيزا مشتريات بنك مصر الذهبية

    شروط عمل فيزا مشتريات بنك مصر2023
    شروط عمل فيزا مشتريات بنك مصر2023
    • تستخدم فيزا المشتريات الذهبية من بنك مصر لشراء السلع و المنتجات عبر الإنترنت ، والدفع بالجنية المصري ، ويمكنها أيضًا سحب النقود يمكنك أيضًا شراء أي شيء عبر الإنترنت بنسبة تصل إلى 100٪.إذن كيف تعمل فيزا المشتريات بنك مصر؟
    • بدلاً من الدفع عبر الإنترنت ، يمكننا أيضًا دفع ثمن هذه المشتريات من أي جهاز صراف آلي أقرب إليك يمكن استخدام هذه الآلة لأغراض متنوعة بما في ذلك الإيداع والسحب أو الدفع من خلال أقرب فرع لبنك مصر.
    • إذا قام المستخدم بسحب أو إيداع باستخدام هذه الفيزا ، فسيتم إرسال رسالة نصية إلى المستخدم مع تاريخ تجديد فيزا المشتريات مرة أخرى.
    • تمنح هذه الفيزا بعض الخصومات في العديد من المراكز التجارية والأسواق الدولية الرئيسية ، ويمكن أيضًا الدفع على أقساط لجميع الأعمال التي تقوم بها لمدة سنتين أو ثلاث سنوات متتالية ، وتعتبر واحدة من أطول فترات فيزا المشتريات.
    • يمكنك أيضًا استخدام بنك مصر لشراء فيزا المشتريات للحصول على أقساط من خلال أحد المتاجر أو المراكز الدولية الكبرى أو الأسواق الكبرى ، وهناك العديد من المكافآت المالية لمن يستخدم هذه فيزا المشتريات.

    كيفية استخراج فيزا مشتريات بنك مصر التيتانيوم

    شروط عمل فيزا مشتريات بنك مصر2023
    شروط عمل فيزا مشتريات بنك مصر2023
    • تتمتع فيزا مشتريات التيتانيوم من بنك مصر بالعديد من المزايا والاستخدامات ، من أهمها أنها تتيح لأي شخص شراء أي نوع من السلع والمنتجات عبر الإنترنت من أي فرع من فروع بنك مصر ، لذلك من الضروري معرفة كيفية عمل فيزا مشتريات الخاصة ببنك مصر.
    • فترة سداد البطاقة تصل إلى 57 يومًا ، وهي تعتبر من أطول فترة السداد. تحتاج أيضًا إلى معرفة كيفية سحب فيزا مشتريات من بنك مصر للاستفادة من هذه العروض والحصول على رسالة نصية تصل إلى الشخص لإبلاغه بتاريخ تجديد فيزا مشتريات.
    • يمكننا استخدام هذه فيزا مشتريات للدفع بالتقسيط في العديد من المتاجر ، بما في ذلك المتاجر الدولية أو مراكز التسوق والأسواق الكبرى ، ويمكن لحاملي هذه فيزا مشتريات الاستمتاع بالعديد من المكافآت المالية ونقاط الحوافز التي يمكن استبدالها للترفيه أو تذاكر الطيران.

    أماكن مشتريات فيزا بنك مصر

    • يمكننا استخدام هذه فيزا مشتريات في شركات التقسيط الرئيسية في الأسواق الدولية والمراكز التجارية الكبرى دون دفع مقدمًا أو فائدة لمدة ستة أشهر إلى عام كامل ، لذلك يجب أن تعرف ما يفعله بنك مصر فيزا مشتريات.
    • الاختلاف الأهم في فيزا مشتريات بنك مصر هو أنها تتيح للعملاء بذل الجهد عند ذهابهم لأي فرع من فروع بنك مصر ، حيث إنها تسهل عملية الشراء عبر الإنترنت وإمكانية الدفع بالتقسيط من خلال أي ماكينة صراف آلي بالقرب من المنزل. .

    رسوم فيزا مشتريات بنك مصر

    • تبلغ تكلفة فيزا مشتريات من بنك مصر حوالي 150 جنيهًا مصريًا للسنة الأولى ، وتبلغ تكلفة السنة الثانية بعد السنة الأولى حوالي 75 جنيهًا مصريًا ، لذلك يجب أن تعرف كيفية الحصول على فيزا مشتريات من بنك مصر.
    • يتكلف بنك مصر حوالي 75 جنيهًا مصريًا لإعادة إصدار فيزا مشتريات المفقودة ، بينما تبلغ الفائدة المدينة حوالي 2٪ شهريًا لسنوات عديدة ، ويمكن استخدام الرصيد في البطاقة الشخصية مجانًا.
    • في البطاقة الذهبية ، تبلغ الرسوم حوالي 200 جنية مصري للسنة الأولى وحوالي 100 جنية مصري للسنوات التالية بعد العام الأول ، مع معدل عائد شهري يبلغ حوالي 2٪ على مر السنين.
    • فيزا مشتريات دخول من بنك تيتانيوم في مصر يكلف حوالي 500 جنية مصري للشهر الأول ، ثم تنخفض هذه التكاليف في الأشهر التالية ، لذلك يجب أن تعرف كيف يشتري بنك مصر فيزا مشتريات.
  • شروط شهود الطلاق للضرر

    شروط شهود الطلاق للضرر

    والسؤال هل تقبل جميع دعاوى الطلاق عن التعدي؟

    ج: لا طبعا من الممكن ان تفقد الزوجة الضرر في قضية الطلاق

    كيف تخسر إجراءات الطلاق للضرر؟ وكيف تكسب الزوجة دعوى الطلاق للضرر؟

    هذا سيكون موضوعنا اليوم حيث سنناقش شروط شاهد الطلاق للضرر.

    الأول أنه يجب أن نتفق على أن إجراءات الطلاق يجب أن يكون لها أسباب وعلاقات ، يعني ما هي الأسباب مثل الاعتداء والهجر و الزواج والخلاف وما إلى ذلك لكي تتقدم الزوجة بطلب للطلاق ، أعتقد ذلك. مفهوم ، لا داعي لشرح المشكلة. ؟ !

    شروط شهود الطلاق للضرر

    1. يجب أن يكون الشهود اثنان على الأقل ، من حيث المبدأ نصاب الشهود … أي أن شاهدًا واحدًا لا يكفي لإثبات الضرر.
    2. يجوز للشاهد أن يكون رجلاً أو رجلاً وامرأتين بشرط أن تكون المرأة في شهادة المحكمة.
    3. الأهم أن الشاهد شاهد عيان أو شاهد بصري ، والشهادة السمعية في قضية الطلاق لا تضر.
    4. يعني الشاهد رأى ما شهده فحدث له. من المهم للغاية في إجراءات الطلاق أن تحتاج إلى تعويضات …. بالطبع المعلومات غير واضحة ، شاركها حتى يستفيد الجميع

    إنذار الطاعة

    الانصياع للتحذير هو الطريقة القانونية الوحيدة لتوضيح موقف زوجك في المحكمة في دعوى الطاعة ، يمكن للزوج أن يثبت عصيان زوجته. في بعض الحالات ، من الممكن أيضًا تطليقها دون أي حقوق ، وربما ضد الزوج إذا تم انتهاك هذا الحق.

    حكم طلاق للضرر

    وذلك لاساءة العشرة من الزوج الموضوع الزوجة رفعت دعوي طلاق لسوء العشرة

    شروط شهود الطلاق للضرر
    شروط شهود الطلاق للضرر

    يعني الطريقة التي عاملها بها الزوج لم تكن تستحق العناء أو كانت دائمًا مجرد إهانة وشتم ، لذلك استمعت المحكمة بالطبع إلى شهود أكدوا ذلك السؤال هل تعلم أن للزوجة الحق من الطلاق إلى الضرر؟ !


    بلال جابر
    محامي أحوال شخصية
    للتواصل وتس
    01024941022

  • شروط التمويل العقاري بنك الأهلي

    شروط التمويل العقاري بنك الأهلي

    شروط التمويل العقاري بنك الأهلي يبحث الكثير من المواطنين عن طرق للحصول على سكن لائق بتسهيلات تتناسب مع الدخل الشهري لكل فرد ، ومن هنا جاءت فكرة التمويل العقاري في البنوك. في الآونة الأخيرة ، كان رئيس هذه البنوك هو البنك الأهلي المصري ، والذي يقدم العديد من قروض الرهن العقاري المناسبة لجميع الفئات الاجتماعية ، لذلك دعونا الآن نلقي نظرة على برامج وشروط قروض الرهن العقاري بالبنك الأهلي.

    ما هو التمويل العاقري ؟

    يمكن تلخيص تعريف التمويل العقاري كمؤسسة مالية مثل البنك الذي يقدم قرضًا بمبلغ معين لشخص يرغب في شراء عقار جديد أو يرغب في بناء عقار أو يرغب في إصلاح عقار. هذا القرض يمكن استخدامها لجميع أنواع العقارات السكنية والإدارية والتجارية وكذلك السياحية.

    شروط قرض التمويل العقاري من البنك الأهلي المصري

    • لا يمكن لمقدم القرض العقاري من البنك المركزي المصري امتلاك أي وحدة سكنية أو شقة على الإطلاق ، وقد صرح في هذا الصدد البنك المركزي أنه حتى لو كان يمتلك الشقة الموروثة ، فلا يمكنه امتلاكها بشكل دائم.
    • يجب ألا يقل عمر المتقدمين عن 21 عامًا من تاريخ منح التمويل. على سبيل المثال ، إذا كان عمر مقدم الطلب أقل من 21 عامًا وقت منح التمويل ، فهو غير صالح هنا.
    • يجب ألا يزيد عمر مقدم طلب القرض العقاري عن 60 عامًا في تاريخ استحقاق القرض ، وهذا يحتاج إلى توضيح بعبارات بسيطة ، إذا كانت مدة القرض 10 سنوات ، وكان عمر مقدم الطلب 55 عامًا في ذلك الوقت ، فهو غير مناسب هنا وغير مؤهل للحصول على القرض ، ولكنه مؤهل للتمويل إذا كان أقل من المدة الكاملة البالغة 60 عامًا.
    • يجب أن يكون طالب القرض العقاري مصريًا ومقيمًا في مصر.
    • أن تكون الوحدة السكنية أو العقار مسجلاً أو قابلاً للتسجيل.

    برامج التمويل العقاري من البنك الأهلي المصري

    لدى البنك الأهلي المصري العديد من برامج قروض الرهن العقاري لتوفير مجموعة متنوعة من الفرص المناسبة لفئات الدخل المنخفض والمتوسط ​​، وسنقوم بشرح تفاصيل كل برنامج لمن يرغب في التقدم ، في حالة شروط الحصول على قرض من السابق البنك الأهلي المصري متاح ، موضح في بداية المقال

    قرض التمويل العقاري لمحدودي الدخل من البنك الأهلي 

    • الدخل الشهري: الذي يحدده صندوق التمويل العقاري ، يجب ألا يمتلك مقدم الطلب أي وحدات أو عقارات ، حتى عن طريق الميراث.
    • قيمة الوحدة: يحددها صندوق التمويل العقاري حسب الإعلان.
    • المقدم: 20٪ من سعر الوحدة وحتى 40٪ حسب التقييم
    • قيمة التمويل: حتى 80٪ من قيمة الوحدة بناءً على التقييم
    • فترة السداد: تصل إلى 20 سنة
    • نسبة عبء الدين: يتم احتساب نسبة عبء الدين بناءً على شروط تصل إلى 40٪ من صافي الدخل الشهري
    • سعر الفائدة : انخفض بنسبة 7٪.
    • العوائد المتأخرة (غرامة): يتم تطبيق غرامة تأخير قدرها 2٪ على الأقساط المستحقة.
    • الرسوم والعمولات: لا يتم فرض رسوم على العملاء (رسوم فتح الحساب والاستعلام مجانية).

    قرض التمويل العقاري لمحدودي الدخل شريحة جديدة 

    • الدخل الشهري: الذي يحدده صندوق التمويل العقاري ، لا يمتلك مقدم الطلب أي وحدات أو عقارات حتى لو كانت تركة.
    • قيمة الوحدة: يحددها صندوق التمويل العقاري حسب الإعلان.
    • المقدم: 20٪ من سعر الوحدة وحتى 50٪ حسب التقييم
    • قيمة التمويل: حتى 80٪ من قيمة الوحدة بناءً على التقييم
    • فترة السداد: تصل إلى 20 سنة
    • نسبة عبء الدين: يتم احتساب نسبة عبء الدين بناءً على شروط تصل إلى 40٪ من صافي الدخل الشهري
    • سعر الفائدة : انخفض بنسبة 5٪.
    • العوائد المتأخرة (غرامة): يتم تطبيق غرامة تأخير قدرها 2٪ على الأقساط المستحقة.
    • الرسوم والعمولات: لا يتم فرض رسوم على العملاء (رسوم فتح الحساب والاستعلام مجانية).

    قرض التمويل العقاري لمتوسطي الدخل من البنك الأهلي 

    • الدخل الشهري: الحد الأقصى للدخل الشهري الصافي 40،000 جنيه للأفراد و 50،000 جنيه مصري للأسر.
    • قيمة الوحدة: تصل إلى 2.5 مليون جنيه.
    • مساحة الوحدة: أقصى مساحة صافية للوحدة 150 متراً مربعاً يجب أن تكون سكن دائم وليس سكن سياحي.
    • مواصفات الوحدة: يجب أن تكون الوحدة كاملة التركيب وتشمل جميع المرافق (عداد مياه).
    • دفعة أولى: حد أدنى 20٪ من سعر الوحدة
    • قيمة التمويل: حتى 80٪ من قيمة الوحدة حسب التقييم يمكن منحها تمويل مشترك
      فترة السداد: تصل إلى 20 سنة
    • نسبة تغطية الديون: لا تتجاوز استقطاعات التمويل العقاري 40٪ من صافي دخل مقدم الطلب و 50٪ لكافة التزامات العميل بعد خصم كافة الاستقطاعات السيادية.
    • معدل الفائدة: انخفض بنسبة 8٪.
    • العوائد المتأخرة (غرامة): يتم تطبيق غرامة تأخير قدرها 2٪ على الأقساط المستحقة.
    • الرسوم والعمولات: لا يتم فرض رسوم على العملاء (رسوم فتح الحساب والاستعلام مجانية).

    مبادرة التمويل العقاري 3% من البنك الأهلي لمحدودي الدخل

    • الدخل الشهري: الحد الأقصى لصافي الدخل الشهري هو 4500 جنيه للأفراد و 6000 جنيه إسترليني للعائلات.
    • قيمة الوحدة: يحددها صندوق التمويل العقاري حسب الإعلان.
    • المقدم: 10٪ فقط من سعر الوحدة
    • قيمة التمويل: يمكن منح ما يصل إلى 90٪ من قيمة الوحدة ، بناءً على التقييم ، تمويل مشترك
      فترة السداد: تصل إلى 30 سنة
    • نسبة عبء الدين: يتم احتساب نسبة عبء الدين بناءً على شروط تصل إلى 40٪ من صافي الدخل الشهري
    • معدل الفائدة: انخفض بنسبة 3٪.
    • العوائد المتأخرة (غرامة): يتم تطبيق غرامة تأخير قدرها 2٪ على الأقساط المستحقة.
    • الرسوم والعمولات: رسوم إدارية 0.5٪ من مبلغ التمويل ، تدفع على أقساط على مدى فترة القرض ، وبنفس معدل الفائدة كعائد المبادرة. رسوم فتح الحساب والاستعلام عنها مجانية

    مبادرة التمويل العقاري 3% من البنك الأهلي لمتوسطي الدخل

    • الدخل الشهري: الحد الأقصى لصافي الدخل الشهري 10،000 جنيه مصري للأفراد و 14،000 جنيه مصري للأسر.
    • سعر الوحدة: 1.1 مليون جنيه كحد أدنى ، والحد الأقصى 1.4 مليون جنيه
    • دفعة أولى: الحد الأدنى 20٪ من سعر الوحدة والحد الأقصى 50٪
    • مساحة الوحدة: أقصى مساحة صافية للوحدة 150 متراً مربعاً يجب أن تكون سكن دائم وليس سكن سياحي.
    • مواصفات الوحدة: يجب أن تكون الوحدات كاملة الإنجاز وتضم جميع المرافق (عداد – مياه).
    • قيمة التمويل: يجوز منح التمويل المشترك بناءً على تقييم يصل إلى 85٪ من قيمة الوحدة
    • فترة السداد: تصل إلى 30 سنة
    • نسبة عبء الدين: يتم احتساب نسبة عبء الدين بناءً على شروط تصل إلى 40٪ من صافي الدخل الشهري
    • معدل الفائدة: انخفض بنسبة 3٪.
    • العوائد المتأخرة (غرامة): يتم تطبيق غرامة تأخير قدرها 2٪ على الأقساط المستحقة.
    • الرسوم والعمولات: رسوم إدارية يتم دفع 1٪ من مبلغ التمويل على أقساط على مدى مدة القرض وبنفس معدل الفائدة مثل معدل العائد للمبادرة رسوم فتح الحساب والاستعلام عنها مجانية

    قرض التمويل العقاري العادي من البنك الأهلي   

    • المقدم: 20٪ إلى 30٪ من سعر الوحدة وحتى 50٪ حسب التقييم
    • قيمة التمويل: بين 70٪ و 80٪ من قيمة الوحدة بناءً على التقييم
    • فترة السداد: تصل إلى 15 سنة
    • العائد (الفائدة): بين 17.25٪ و 18.75٪ وهبوط.
    • الضمان: تحويل مرتب

    المستندات المطلوبة للحصول على قرض التمويل العقاري من البنك الأهلي

    المستندات الخاصة بالمتقدم

    • نسخة من بطاقة الهوية الوطنية شريطة أن تكون سارية وعمرها 21 سنة وما فوق.
    • شهادات الميلاد للذكور والإناث.
    • مستندات إيصالات المرافق الحديثة التي لا يزيد عمرها عن 6 أشهر ، مثل إيصالات المرافق أو الإيجار للوحدات السكنية القائمة.
    • مستندات الدخل الشهري سواء في شركة خاصة بكفالة مسجلة ورقم ضريبي أو في جهة حكومية رسمية.
    • إذا كان هناك أي مصادر أخرى للدخل ، فيجب تقديم دليل

    المستندات الخاصة بالعقار

    • نسخة من الهوية الوطنية للمالك الذي يرغب في بيعها.
    • نسخة من إثبات سلسلة ملكية العقد المسجل وصك ملكية البائع.
    • إثبات دفع الضريبة العقارية بيان رسمي صادر من ديوان الضرائب العقارية.

    وفي حالة ان العقار لم يسجل بعد ولكنه قابل للتسجيل يلزم توافر

    • نسخة من سند ملكية الأرض المسجل.
    • نسخة من رخصة البناء.
    • نسخ من الرسومات المعمارية المعتمدة

    مميزات قرض التمويل العقاري من البنك الأهلي

    • بعد أن يقوم البنك بتقييم الوحدة المقترحة أو المكتملة ، تصل نسبة تمويل القرض إلى 80٪ من قيمة الوحدة. في مبادرة 3٪ ، وصلت أيضًا إلى 90٪.
    • يقدم مجموعة متنوعة من أنظمة الدفع المختلفة المناسبة لجميع شرائح المجتمع.
    • إمكانية تمويل أي عقار في جمهورية مصر العربية.
    • مدة تمويل القرض تصل إلى 20 سنة ، ومبادرة 3٪ تصل إلى 30 سنة.
    • أكمل الإجراء بسهولة وبسرعة.
    • يتم تقييم هذه الوحدة من قبل أخصائيي التقييم المسجلين لدى هيئة الرقابة المالية.
    • تضمن قروض البنك الوطني أقل هوامش ربح وأطول مدد بأقل خصومات.
error: Content is protected !!